
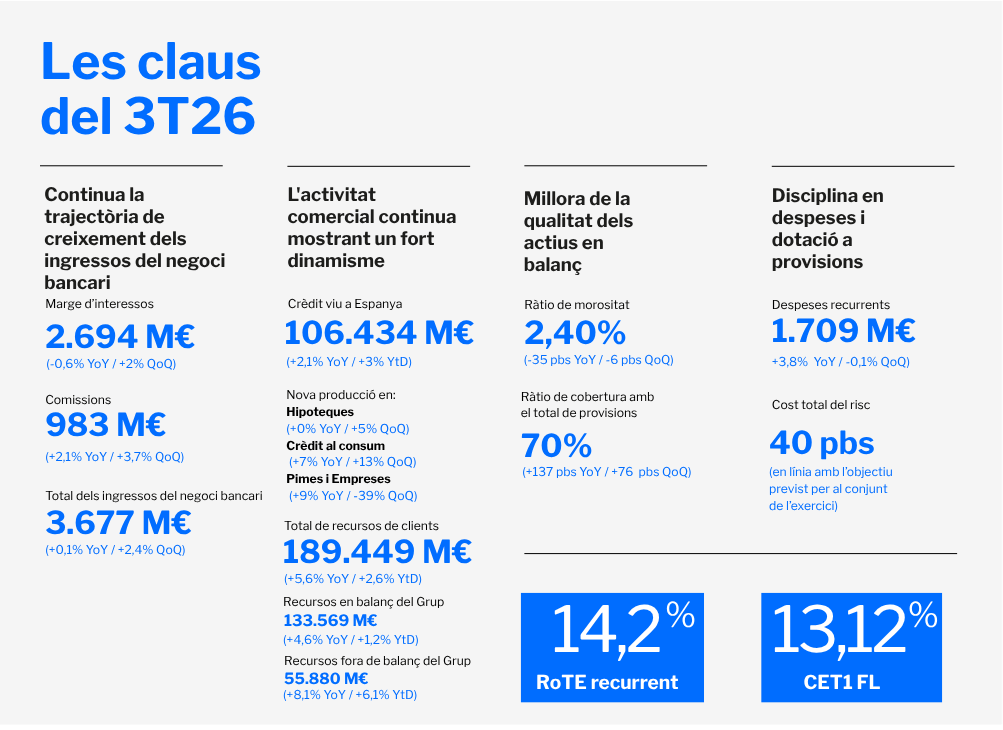
- El benefici recurrent s’eleva a 405 milions d’euros en el tercer trimestre, un 13% més que en el segon, amb els ingressos del negoci bancari reafirmant la seva tendència a l’alça (+2% en el marge d’interessos i +3,7% en les comissions) i uns costos recurrents estables (-0,1%)
- El negoci continua mostrant la seva fortalesa, amb el crèdit creixent un 4% interanual i els recursos de clients augmentant un 5,6%. A Espanya, el finançament s’incrementa en tots els segments durant l’exercici, liderat pel consum (+9%) i acompanyat dels avanços en pimes i empreses (+3%) i en hipoteques (+2,4%)
- L’entitat pagarà un dividend a compte en efectiu de 7 cèntims per acció el 29 de desembre i encara té pendents d’executar 57 milions d’euros del programa de recompra d’accions. La capacitat de retribució a l’accionista es fonamenta en la contínua generació orgànica de capital, que situa la ràtio CET1 fully loaded en el 13,12%
- La rendibilitat augmenta fins al 14,2%, en línia amb els objectius de RoTE recurrent previstos del 14,5% aquest any i del 16% el 2027, gràcies al creixement continuat del negoci, la disciplina en la gestió de les despeses i la qualitat dels actius
Demostrem una vegada més la nostra capacitat per fer créixer de manera sostenible el negoci, mentre millorem els ingressos i contenim els costos. En un entorn exigent, la fortalesa del projecte del banc ens permet continuar creant valor per als nostres clients i accionistes, alhora que progressem en la transformació de l’entitat
Els resultats posen de manifest la qualitat i la recurrència de la nostra generació de beneficis. La combinació d’un RoTE creixent, una sòlida solvència i una millora continuada de la qualitat creditícia reforça la nostra capacitat per sostenir una política de remuneració atractiva per als nostres accionistes
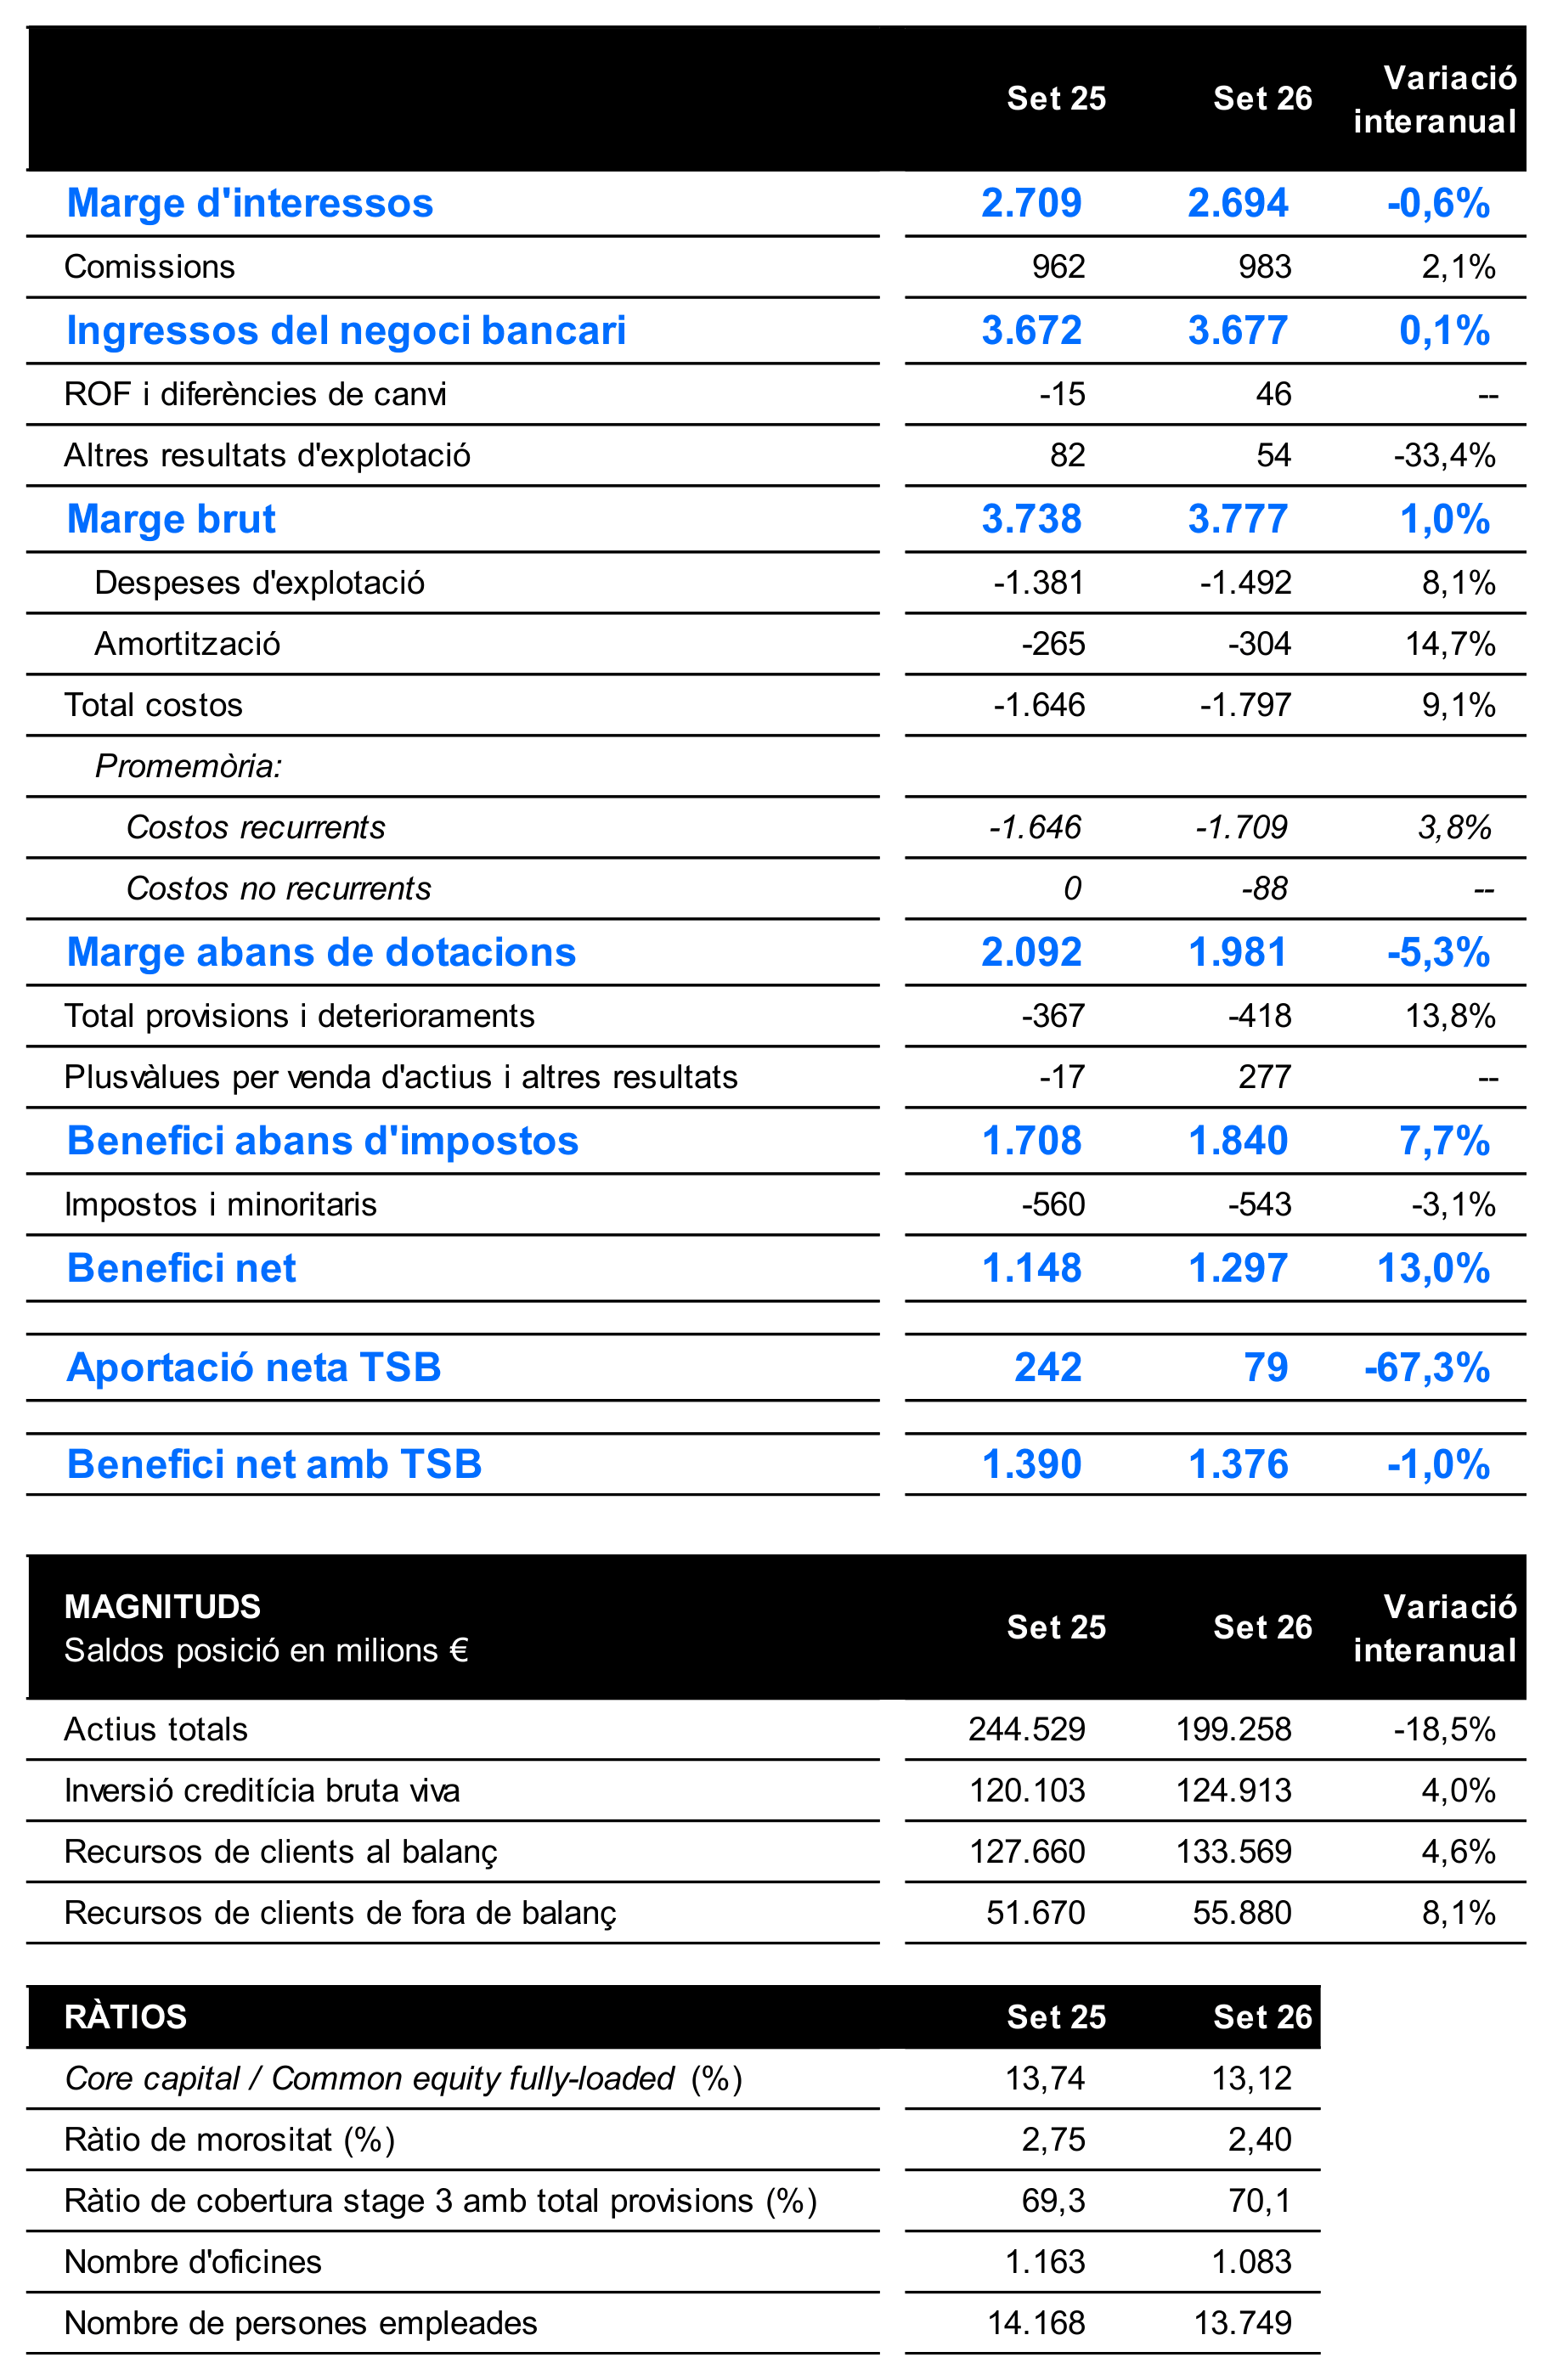
El Grup Banc Sabadell ha obtingut un benefici net de 1.376 milions d’euros entre gener i setembre de 2026, en línia amb el mateix període de l’any anterior (-1%) i incloent-hi l’aportació de TSB (que en el present exercici va formar part del grup durant quatre mesos fins a la seva venda). El banc va obtenir un benefici net recurrent de 405 milions d’euros en el tercer trimestre de 2026, un 13% més que en el trimestre anterior. Aquesta evolució posa de manifest la fortalesa del negoci a Espanya i la capacitat de l’entitat per continuar impulsant un creixement rendible i sostenible, elevant el benefici net recurrent dels nou primers mesos de l’exercici fins als 1.096 milions d’euros.
En línia amb el que s’havia anticipat, els ingressos del negoci bancari han tornat a créixer trimestralment (+2,4%) gràcies al fort dinamisme de l’activitat comercial, una tendència que continuarà durant la part final de l’any. Aquesta millora ha contribuït al fet que la rendibilitat RoTE recurrent augmenti des del 13,6% del juny fins al 14,2%. L’empenta del negoci, la contenció de les despeses i l’elevada qualitat dels actius continuaran augmentant aquesta rendibilitat durant els pròxims trimestres, fins a assolir els objectius previstos del 14,5% al tancament del 2026 i del 16% el 2027.
El banc ha anunciat la seva segona remuneració a l’accionista amb càrrec als resultats de l’exercici 2026. L’entitat abonarà un dividend a compte en efectiu de 7 cèntims per acció el pròxim 29 de desembre, fet que suposarà la distribució de 325 milions d’euros. Aquest pagament és addicional al programa de recompra d’accions per import de 331 milions d’euros que va iniciar al juliol, del qual encara resten 57 milions per executar (un 17% del total), i es produeix després de l’abonament, al maig, d’un dividend extraordinari de 50 cèntims en efectiu per acció arran de la venda de TSB. L’atractiva política de remuneració als accionistes es fonamenta en la capacitat del banc de generar capital de manera orgànica. La ràtio de solvència CET1 fully loaded s’ha situat en el 13,12%.
El conseller delegat de Banc Sabadell, Marc Armengol, ha afirmat: “Demostrem una vegada més la nostra capacitat per fer créixer de manera sostenible el negoci, mentre millorem els ingressos i contenim els costos. En un entorn exigent, la fortalesa del projecte del banc ens permet continuar creant valor per als nostres clients i accionistes, alhora que progressem en la transformació de l’entitat”.
El director financer de Banc Sabadell, Sergio Palavecino, ha assegurat: “Els resultats posen de manifest la qualitat i la recurrència de la nostra generació de beneficis. La combinació d’un RoTE creixent, una sòlida solvència i una millora continuada de la qualitat creditícia reforça la nostra capacitat per sostenir una política de remuneració atractiva per als nostres accionistes”.
Continua l’impuls de l’activitat comercial
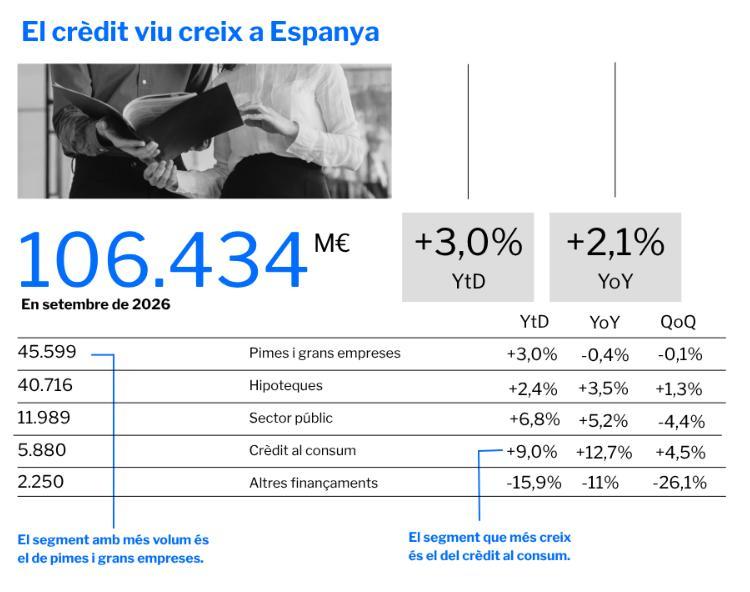
L’elevat dinamisme comercial ha comportat un increment del crèdit viu del 4% interanual, fins als 124.913 milions d’euros. A Espanya, el creixement és del 3% en el que va d’any, fins a situar-se en 106.434 milions d’euros, amb augments en tots els segments. En pimes i grans empreses, la inversió creditícia s’ha situat en 45.599 milions d’euros, fet que representa un augment del 3% en l’exercici.
El crèdit viu en hipoteques també registra una evolució positiva. Augmenta fins als 40.716 milions d’euros (+3,5% interanual), amb un creixement de la nova producció del 5% respecte del trimestre anterior. L’impuls comercial continuat també s’ha reflectit en el crèdit al consum, que s’ha situat en 5.880 milions d’euros (+12,7% interanual), amb una nova producció que s’incrementa trimestralment un 13%.
L'impuls del negoci també s’ha reflectit en els recursos de clients, que experimenten un increment interanual del 5,6% al Grup, fins als 189.449 milions d’euros. El creixement s’ha produït tant en els recursos dins de balanç (+4,6% interanual) com en els fora de balanç (+8,1% interanual). En aquests darrers, destaca especialment la positiva dinàmica dels fons d’inversió, impulsada per unes subscripcions netes positives, i el bon comportament de l’activitat de gestió de patrimonis.
Ingressos a l’alça i costos recurrents continguts
Sense comptar TSB, Banc Sabadell ha obtingut uns ingressos del negoci bancari (marge d’interessos més comissions) de 3.677 milions d’euros entre gener i setembre, dels quals 1.260 milions s’han assolit en el tercer trimestre, en què ha registrat un increment del 2,4% respecte del segon, fruit del dinamisme sostingut de l’activitat comercial. Aquests ingressos han començat a créixer en termes interanuals (+0,1%) i ho faran de manera més pronunciada durant els pròxims trimestres.
El marge d’interessos ha continuat avançant en la millora que va iniciar en el segon trimestre de l’exercici, amb un creixement trimestral del 2%, fins als 920 milions d’euros, impulsat principalment pels volums més elevats de crèdit i acompanyat per una gestió disciplinada dels tipus d’interès. Després d’assolir els 2.694 milions d’euros entre gener i setembre, el banc preveu tancar l’any amb un increment al voltant de l’1% en el conjunt de l’exercici.
En la mateixa tendència, els ingressos per comissions milloren un 3,7% respecte del segon trimestre, fins als 340 milions d’euros, fet que ha afavorit que hagin començat a créixer en termes interanuals un 2,1%, fins als 983 milions entre gener i setembre, fruit de la major contribució de les comissions de gestió d’actius en el marc de l’ampliació de l’acord amb Amundi. Aquesta tendència també continuarà durant la part final de l’any i permetrà tancar l’exercici amb un augment al voltant del 4%.
Els costos totals es van situar en 1.797 milions d’euros entre gener i setembre i incorporen 88 milions d’euros no recurrents derivats del pla de prejubilacions posat en marxa a Espanya. Aquest pla es va completar durant el primer semestre i aportarà un estalvi anualitzat de 40 milions d’euros bruts a partir de 2027, dels quals ja s’ha començat a recollir una part dels 20 milions que es preveu obtenir durant el segon semestre de 2026. Així, els costos recurrents es van mantenir estables en el trimestre (-0,1%) i la previsió és que creixin al voltant del 2% en el conjunt de 2026, millor del que s’esperava fins ara.
El resultat entre gener i setembre recull diversos impactes extraordinaris. D’una banda, la venda de TSB ha generat unes plusvàlues netes d’impostos de 322 milions d’euros (340 milions bruts). D’altra banda, s’han registrat altres impactes, com ara el pla de prejubilacions a Espanya. El saldo total ha comportat una aportació positiva de 201 milions d’euros nets al compte de resultats. Paral·lelament, TSB va aportar 79 milions d’euros de benefici durant els quatre mesos en què va formar part del Grup durant el present exercici.
Pel que fa a la qualitat dels actius, la ràtio de morositat continua millorant i es redueix fins al 2,4% en el tercer trimestre de 2026, davant del 2,47% del trimestre anterior i del 2,75% de dotze mesos abans, amb una cobertura stage 3 amb el total de provisions que s’eleva al 70,1%. Aquesta bona evolució és fruit de l’acceleració en la reducció dels actius problemàtics, que han disminuït en 140 milions d’euros durant el trimestre i en 477 milions d’euros en els darrers dotze mesos, fins als 3.886 milions d’euros. Les provisions totals s’han reduït un 13% durant el trimestre, mentre que el cost del risc s’ha mantingut en els 40 punts bàsics, la xifra prevista per al conjunt de l’exercici.