
Presentació de resultats
3T 2026
Banc Sabadell guanya 1.376 M€ fins al setembre, confirma el seu sòlid dinamisme comercial i anuncia un dividend a compte en efectiu de 325 M€

El Grup Banc Sabadell ha obtingut un benefici net de 1.376 milions d’euros entre gener i setembre de 2026, un 1% menys que en el mateix període de l’any anterior. Aquesta xifra inclou la contribució de TSB, que durant l’exercici actual ha format part del Grup durant quatre mesos, fins a la seva venda.
En el tercer trimestre, el banc ha assolit un benefici net recurrent de 405 milions d’euros, un 13% més que en el trimestre anterior. Aquesta evolució reflecteix la fortalesa del negoci a Espanya i la capacitat de l’entitat per continuar impulsant un creixement rendible i sostenible, que situa el benefici net recurrent acumulat en els nou primers mesos en 1.096 milions d’euros.
Presentació de resultats 3T 2026
Marc Armengol explica les claus del tercer trimestre
Xifres clau
Tercer trimestre en xifres
Consolidem una trajectòria d’alt valor: combinem una rendibilitat en constant acceleració i un impuls sostingut en comissions, recolzats per una solidesa de capital inquebrantable i una qualitat d’actius en contínua superació.
14,2 %
RoTE recurrent
3,7 %
Creixement trimestral de les comissions
13,12 %
CET1 fully loaded
40 pbs
Cost total del risc
Dades rellevants

Els ingressos del negoci bancari reafirmen la seva trajectòria a l’alça
El negoci bancari (marge d’interessos més comissions), sense TSB, va assolir 3.677 M€ entre gener i setembre (+0,1% interanual). El tercer trimestre va aportar 1.260 M€, un 2,4% més que el segon.
El marge d’interessos puja un 2% trimestral, fins a 920 M€ (2.694 M€ en 9M26, -0,6% interanual). El banc preveu tancar l’any amb una pujada d’entorn a l’1%.
Les comissions milloren un 3,7% trimestral, fins a 340 M€ (983 M€ en 9M26, +2,1% interanual), impulsades per la major contribució de la gestió d’actius després de l’ampliació de l’acord de distribució de fons amb Amundi, renovat fins al 2035. Es preveu una pujada d’entorn al 4% en el conjunt de l’any.
Els costos recurrents es mantenen estables en el trimestre (-0,1%); la previsió és que creixin entorn al 2% el 2026.
El crèdit creix a Espanya en tots els segments
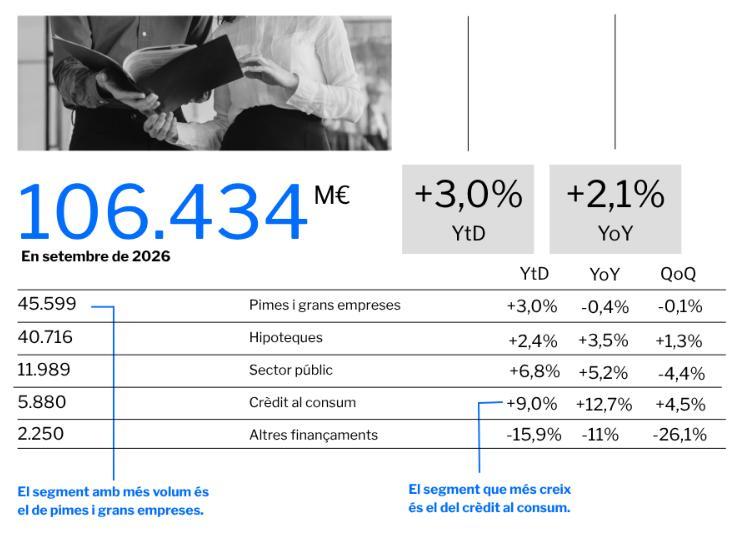
El crèdit viu del Grup augmenta el 4% interanual, fins a 124.913 M€. A Espanya creix el 3% en el que va d’any, fins a 106.434 M€, amb avenços en tots els segments.
Pimes i grans empreses: 45.599 M€ (+3% en l’any).
Hipoteques: 40.716 M€ (+3,5% interanual), amb la nova producció trimestral pujant un 5%.
Crèdit al consum: 5.880 M€ (+12,7% interanual), amb la nova producció trimestral pujant un 13%.
Els recursos de clients del Grup assoleixen 189.449 M€ (+5,6% interanual): en balanç 133.569 M€ (+4,6% interanual) i fora de balanç 55.880 M€ (+8,1% interanual), recolzats en la bona dinàmica dels fons d’inversió i la gestió de patrimonis.
La ràtio de morositat millora fins al 2,40% (-35 pb interanual), amb una cobertura stage 3 amb el total de provisions del 70,1% (+80 pb interanual).

Remuneració a l’accionista i entrada de BPCE com a accionista estratègic
El banc anuncia un dividend a compte en efectiu de 7 cèntims per acció (325 M€), pagador el 29 de desembre: la segona remuneració a l’accionista amb càrrec als resultats de 2026.
El programa de recompra d’accions de 331 M€, iniciat al juliol, està executat en un 83% (queden 57 M€ pendents).
La capacitat de remuneració es recolza en la generació orgànica de capital: la ràtio CET1 fully loaded es manté estable en el 13,12%.
CITES DESTACADES
La visió del Banc Sabadell
Demostrem una vegada més la nostra capacitat per fer créixer de manera sostenible el negoci, mentre millorem els ingressos i contenim els costos. En un entorn exigent, la fortalesa del projecte del banc ens permet continuar creant valor per als nostres clients i accionistes, alhora que progressem en la transformació de l’entitat
Els resultats posen de manifest la qualitat i la recurrència de la nostra generació de beneficis. La combinació d’un RoTE creixent, una sòlida solvència i una millora continuada de la qualitat creditícia reforça la nostra capacitat per sostenir una política de remuneració atractiva per als nostres accionistes